
Economia
Reforma tributária: veja o que muda com o projeto aprovado pela Câmara


A Câmara dos Deputados concluiu a votação do segundo e último projeto que regulamenta pontos centrais da reforma tributária, como a gestão e a fiscalização do Imposto sobre Bens e Serviços (IBS) e regras do Imposto sobre Transmissão Causa Mortis e Doações (ITCMD). O texto agora segue para sanção presidencial.

A proposta aprovada é, em sua maior parte, um substitutivo do Senado ao Projeto de Lei Complementar (PLP) 108/2024 e representa o segundo texto de regulamentação da reforma tributária.
A seguir, veja os principais pontos e como eles impactam empresas, consumidores e setores específicos da economia.
O que é o IBS e como será administrado
O IBS foi criado para substituir dois tributos atuais:
- Imposto sobre a Circulação de Mercadorias e Serviços (ICMS), cobrado pelos estados;
- Imposto sobre Serviços (ISS), cobrado pelos municípios.
Comitê Gestor
A arrecadação, fiscalização e distribuição do novo imposto ficarão a cargo do Comitê Gestor do IBS (CG-IBS), formado por representantes da União, estados e municípios.
Entre as atribuições do comitê estão:
- Coordenar a arrecadação e a fiscalização do IBS;
- Definir metodologia e cálculo da alíquota;
- Distribuir os recursos entre os entes federativos.
Na prática, a ideia é simplificar o controle: um único auditor poderá acompanhar a situação fiscal de uma empresa em todo o país.
Transição de alíquotas
De 2027 a 2033, as alíquotas do ICMS e do ISS para financiar o funcionamento do Comitê Gestor do IBS cairão de forma escalonada. O cronograma de redução será o seguinte:
- Até 100% das alíquotas atuais em 2026;
- Até 50% em 2027 e 2028;
- Até 2% em 2029;
- Até 1% em 2030;
- Até 0,67% em 2031;
- Até 0,5% em 2032.
Financiamento da União ao Comitê Gestor
Financiamento inicial
Por causa da arrecadação menor no início da vigência do IBS, a União financiará as despesas de instalação do Comitê Gestor de 2025 a 2028 com até R$ 3,8 bilhões, distribuídos da seguinte forma:
- R$ 600 milhões em 2025, proporcional ao número de meses da instalação do órgão;
- R$ 800 milhões em 2026;
- R$ 1,2 bilhão em 2027;
- R$ 1,2 bilhão em 2028.
A partir de 2029, o Comitê Gestor ressarcirá a União com recursos da arrecadação do IBS. O projeto permite destinar para essa finalidade um adicional do IBS de até:
- 1% em 2029;
- 0,5% em 2030;
- 0,33% em 2031;
- 0,25% em 2032;
- 0,1% de 2033 a 2038.
O comitê poderá usar rendimentos com aplicações financeiras de receitas próprias para quitar o adiantamento.
Split payment: como funcionará
O Comitê Gestor também será responsável pelo sistema de split payment, que permitirá o registro automático de compras e vendas das empresas. O modelo é semelhante ao da Declaração Pré-Preenchida do Imposto de Renda, reduzindo erros e sonegação.
Alíquota zero para medicamentos
A proposta altera a regra atual sobre medicamentos com alíquota zero de IBS e Contribuição sobre Bens e Serviços (CBS). Em vez de uma lista fixa, o governo adotará um modelo mais flexível:
O Comitê Gestor do IBS e o Ministério da Fazenda, com consulta ao Ministério da Saúde, deverão publicar a cada 120 dias uma lista de medicamentos isentos.
A isenção valerá para remédios destinados ao tratamento de:
- Doenças raras ou negligenciadas;
- Câncer;
- Diabetes;
- Aids/HIV e outras ISTs;
- Doenças cardiovasculares;
- Medicamentos do Programa Farmácia Popular.
Continuam isentos:
- Medicamentos adquiridos pelo Sistema Único de Saúde (SUS) ou por entidades filantrópicas que prestam serviços ao SUS;
- Soros e vacinas.
A mudança busca evitar judicialização e permitir atualização mais rápida da lista.
Futebol: tributação mantida para SAFs
As Sociedades Anônimas do Futebol (SAFs) continuarão com a tributação atual. A Câmara rejeitou o aumento previsto na primeira lei da reforma.
- Tributação mantida: 3% (em vez de 8,5% a partir de 2027);
- Entidades desportivas também terão redução de 60% das alíquotas gerais.
Bebidas açucaradas e bebidas vegetais
- Câmara rejeitou o limite máximo de 2% para o Imposto Seletivo sobre bebidas açucaradas. Alíquota para esses produtos não terá teto.
- Já as bebidas vegetais (à base de cereais, frutas, leguminosas, oleaginosas e tubérculos) terão redução de 60% nas alíquotas dos novos tributos.
Plataformas de venda on-line
Marketplaces e plataformas digitais poderão ser responsabilizados solidariamente pela arrecadação de tributos caso o vendedor associado não emita nota fiscal.
Pessoas com deficiência: mudanças na compra de veículos
Ampliação de benefícios fiscais:
- Valor máximo do veículo com desconto sobe de R$ 70 mil para R$ 100 mil;
- Prazo para troca do veículo com benefício cai de quatro para três anos.
ITCMD
Cobrado sobre doações e heranças, o ITCMD teve pontos aprovados na emenda constitucional da reforma tributária, em 2023, regulamentados no projeto:
- Alíquotas obrigatoriamente progressivas, subindo conforme o valor do bem transferido;
- Cada unidade da Federação poderá fixar alíquotas, mas Senado fixará teto;
- Para bens móveis, títulos ou créditos, estado de domicílio do doador ou do falecido terá competência;
- Para bens imóveis, imposto estará vinculado a estado de localização do bem;
- Base de cálculo equivalente a valor de mercado do bem transferido.
ITBI
Cobrado pelos municípios na venda de imóveis entre pessoas vivas, o Imposto sobre a Transmissão de Bens Intervivos (ITBI) também foi regulamentado.
- Municípios poderão aplicar alíquota menor que a do registro da escritura, se contribuinte antecipar o pagamento para a data da assinatura da escritura no cartório de notas, inclusive para imóveis na planta;
- Base de cálculo definida pelo valor venal (valor em condições normais de mercado), em vez do valor da venda individual.
Sistema financeiro: novas alíquotas
Para serviços financeiros, a soma das alíquotas de IBS e CBS será gradual entre 2027 e 2033:
- 10,85% (2027 e 2028);
- 11% (2029);
- 11,15% (2030);
- 11,3% (2031);
- 11,5% (2032);
- 12,5% (2033).
Durante o período de transição, haverá reduções temporárias caso IBS, CBS e ISS sejam cobrados simultaneamente. Os redutores incidirão da seguinte forma:
- 2 pontos percentuais (p.p.) em 2027 e 2028;
- 1,8 p.p. em 2029;
- 1,6 p.p. em 2030;
- 1,4 p.p. em 2031;
- e 1,2 p.p. em 2032.
Além disso, administradoras de programas de fidelidade, como milhas aéreas, passam a seguir o mesmo regime tributário do sistema financeiro.
Importação de serviços financeiros
Houve acordo para manter alíquota zero na importação de serviços financeiros ligados a operações como:
- Câmbio;
- Emissão de títulos;
- Captação de recursos no exterior.
Em contrapartida, empresas do regime regular não poderão gerar crédito de IBS e CBS em operações de empréstimos referenciados em moeda estrangeira. A medida que busca evitar a transferência da base de cálculo dos tributos para fora do país.
Próximo passo
Com a votação concluída na Câmara, o projeto segue agora para sanção do presidente da República. As novas regras fazem parte da transição para o novo sistema tributário, que será implementado gradualmente nos próximos anos.
Agencia Brasil



O Instituto Jones dos Santos Neves (IJSN) lançou, na segunda-feira (10), a edição 2026 do levantamento Investimentos Anunciados e Concluídos no Espírito Santo 2025-2030, disponibilizado por meio do Painel BI Investimentos. A ferramenta reúne informações sobre projetos anunciados e concluídos no Estado, permitindo consultar os dados por setores econômicos, estágio de execução, origem do capital e distribuição territorial.
De acordo com a coordenação de Estudos Econômicos do IJSN, responsável pelos indicadores, a carteira de investimentos anunciados no Espírito Santo soma R$ 145,2 bilhões, distribuídos em 1.203 projetos. Desse total, R$ 103,3 bilhões correspondem a 751 projetos em execução, enquanto R$ 41,9 bilhões estão associados a 452 projetos classificados como oportunidades. Em comparação com a edição anterior, referente ao período de 2024 a 2029, o volume de investimentos anunciados apresentou crescimento de 5,5%.
Uma das novidades desta edição é a inclusão da análise dos investimentos por grau de complexidade econômica. A classificação permite observar como os recursos estão distribuídos entre projetos de baixa, média-baixa, média-alta e alta complexidade, ampliando as possibilidades de análise sobre o perfil dos investimentos e a estrutura produtiva capixaba.
Na distribuição por grau de complexidade, os projetos de baixa complexidade concentram R$ 57,0 bilhões, equivalentes a 39,3% da carteira. Já os investimentos de média-alta complexidade somam R$ 54,4 bilhões (37,5%). Os projetos de média-baixa complexidade representam R$ 21,1 bilhões (14,5%), enquanto os de alta complexidade totalizam R$ 12,7 bilhões (8,7%).
O levantamento também apresenta o panorama territorial dos investimentos. A microrregião Metropolitana concentra o maior volume de recursos anunciados, com R$ 52,3 bilhões, correspondente a 36,0% da carteira. Em seguida, aparecem as microrregiões Litoral Sul, com R$ 46,8 bilhões (32,2%), e Rio Doce, com R$ 17,9 bilhões (12,4%).
Investimentos concluídos
Além dos projetos anunciados, a publicação apresenta os investimentos concluídos ao longo de 2025. Foram identificados 286 projetos finalizados, que totalizam R$ 13,0 bilhões, valor 38,9% superior ao registrado em 2024. A indústria concentrou R$ 11,1 bilhões desse montante, enquanto os setores de comércio, serviços e administração pública responderam por R$ 1,9 bilhão.
O levantamento considera projetos com valor individual igual ou superior a R$ 1 milhão. Para a carteira de investimentos anunciados, são incluídos os projetos anunciados entre agosto de 2025 e julho de 2026, além daqueles ainda não concluídos e mantidos da edição anterior, com atualização de valores. O Painel BI Investimentos pode ser acessado na íntegra no site do IJSN, por meio do endereço: https://ijsn.es.gov.br/paineis-interativos/investimentos-no-es.
Informações à Imprensa:
Assessoria de Comunicação do IJSN
Stefhani Paiva Lima

A 5ª Turma Especializada do Tribunal Regional Federal da 2ª Região (TRF2) confirmou a condenação por improbidade administrativa de um ex-tesoureiro da Caixa Econômica Federal pelo desvio de R$ 889,5 mil de quatro caixas eletrônicos do banco. Segundo a sentença, o dinheiro foi utilizado para a realização de apostas em bets online. 

A condenação foi confirmada no fim de outubro, e a publicação do acórdão (decisão colegiada) foi realizada em 6 de novembro. De acordo com a sentença de primeiro grau, Irineu Barth Júnior, que foi demitido pela Caixa após processo disciplinar, reconheceu em juízo que desviou a quantia para jogar em bets.
Ele foi condenado a devolver a quantia desviada e também a pagar uma multa no mesmo valor. Somadas, as sanções chegam a R$ 1,779 milhão. A sentença foi proferida pelo juiz Igor de Lazari Barbosa Carneiro, da 5ª Vara Federal Cível de Vitória, em processo movido pelo Ministério Público Federal (MPF).
O magistrado também condenou o ex-tesoureiro à perda de qualquer função pública que eventualmente ocupe quando o caso transitar em julgado, isto é, quando não couber mais recursos.
A defesa ainda pode tentar reverter a condenação no Superior Tribunal de Justiça (STJ) ou no Supremo Tribunal Federal (STF), alegando alguma nulidade processual ou constitucional na condução do processo.
De acordo com a sentença, os desvios ocorreram ao longo de um ano, entre julho de 2020 e julho de 2021.
“No depoimento pessoal prestado em audiência, o réu admitiu que utilizava o caixa funcional para autenticar e pagar boletos destinados ao crédito de valores em plataformas de apostas, sem a correspondente entrada de numerário em espécie, reconhecendo, assim, a dinâmica utilizada para a subtração dos valores pertencentes à Caixa”, descreveu o juiz.
Segundo a descrição feita pelo magistrado, a subtração das quantias foi percebida durante uma licença médica do réu, quando seu substituto constatou a diferença contábil entre os valores que deveriam constar nos caixas eletrônicos e na contagem efetiva do dinheiro.
“A investigação administrativa confirmou que todos os terminais em que foram identificadas as diferenças permaneciam sob a responsabilidade funcional do demandado durante o período investigado”, afirma o juiz, referindo-se ao processo administrativo disciplinar movido contra o ex-tesoureiro.
O ex-funcionário da Caixa foi condenado apenas na esfera cível, após ter firmado um acordo de não persecução penal com o MPF, deixando assim de responder na esfera criminal.
Em juízo, a defesa de Irineu Barth Júnior alegou que seu cliente é diagnosticado com ludopatia, isto é, vício patológico em jogos. A condição foi reconhecida pelo Instituto Nacional do Seguro Social (INSS), alegou o advogado do réu.
Em contato com a Agência Brasil, o advogado Abner Jefter Pantoja de Oliveira, que representa o ex-tesoureiro, disse que seu cliente não teve nenhum tipo de enriquecimento com o episódio, além de ser portador de diferentes problemas de saúde mental.
“Era uma pessoa doente que teve atitudes compatíveis com a doença. Reitero que ele não tem nenhum dinheiro dessa época. Tem outras dívidas também contraídas em função da doença”, afirmou o advogado, que confirmou que irá recorrer ao STJ contra a condenação cível.
Agencia Brasil

A Petrobras atingiu lucro líquido de R$ 39,8 bilhões no 3º trimestre de 2026, que corresponde a alta de 21,5% na comparação com o mesmo período do ano passado. O balanço divulgado pela companhia nesta terça-feira (10) informa que o fluxo de caixa operacional (FCO) alcançou R$ 61,8 bilhões (US$ 12 bilhões), um crescimento de 15% em doze meses.

“Nossa projeção era encerrar o ano com produção média de 3,1 milhões de barris de óleo equivalente por dia, mas nossas estimativas agora apontam para uma média entre 3,3 e 3,4 milhões de barris por dia”, afirmou a presidente da companhia, Magda Chambriard.
Em 2026, a Petrobras bateu recorde trimestral na produção de óleo por três vezes, de forma sequencial. Além disso,11 plataformas foram autorizadas a produzir, com segurança, acima da capacidade original sem investimento extra nas unidades de produção.
As vendas de derivados no mercado interno alcançaram 1.854 milhões de barris de petróleo por dia (mbpd) no trimestre, o maior volume desde o terceiro trimestre de 2021 e o melhor resultado com o atual parque de refino. Foi registrado também recorde trimestral na produção de diesel, de 769 mbpd. Já a produção total de derivados atingiu 1.873 mbpd no período.
No terceiro trimestre, o montante de investimento chegou a R$ 33 bilhões (US$ 6,4 bilhões), sendo R$ 27,5 bilhões no segmento de exploração e produção, que resultou em construção de plataformas e interligações de poços.
Dividendos
Foram aprovados para o período R$ 15,3 bilhões em dividendos e juros sobre capital próprio, que serão distribuídos entre acionistas privados e públicos.
Os dividendos serão pagos em duas parcelas: a primeira, em 22 de fevereiro de 2027, e, a segunda, em 22 de março de 2027.


Quase 90% das usinas eólicas do país têm alertas socioambientais
Olhar Espacial: Voyager 1 e os 350 anos da velocidade da luz

O Plano de Mafoane Odara para Levar a Liderança Negra Ao Topo das Empresas

Serra inaugura decoração de Natal em quatro pontos da cidade

Espírito Santo soma R$ 145,2 bilhões em investimentos anunciados até 2030
Cariacica: 813 vagas de emprego são abertas na Agência do Trabalhador do município
Morre pai dos quíntuplos do ES, após luta contra câncer
Lideranças querem manter alfândega no ES
Governo do ES anuncia aumento de 100% no valor do auxílio alimentação
Papa Francisco sugere ligeira abertura para bênçãos a casais do mesmo sex
-
 Geral2 dias ago
Número de desempregados há dois anos ou mais é o menor já registrado
-
 Geral2 dias ago
Regularização de área da União em Vitória (ES) abre caminho para garantir moradia a cerca de 410 famílias
-
 Economia21 horas ago
Espírito Santo soma R$ 145,2 bilhões em investimentos anunciados até 2030
-
 Geral23 horas ago
Embratur homologa plano do Espírito Santo e estado avança na internacionalização do turismo na América do Sul
-
 Cidades20 horas ago
Serra inaugura decoração de Natal em quatro pontos da cidade
-
 Geral22 horas ago
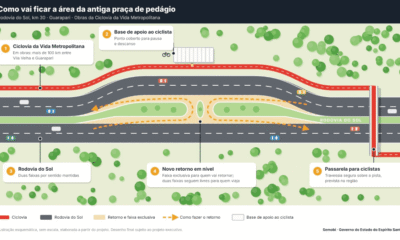
Semobi inicia desmontagem de pedágio na Rodovia do Sol; local receberá retorno em nível
-
 Negócios6 horas ago
O Plano de Mafoane Odara para Levar a Liderança Negra Ao Topo das Empresas
-
Tecnologia6 horas ago
Olhar Espacial: Voyager 1 e os 350 anos da velocidade da luz


